
Seguro Yudo
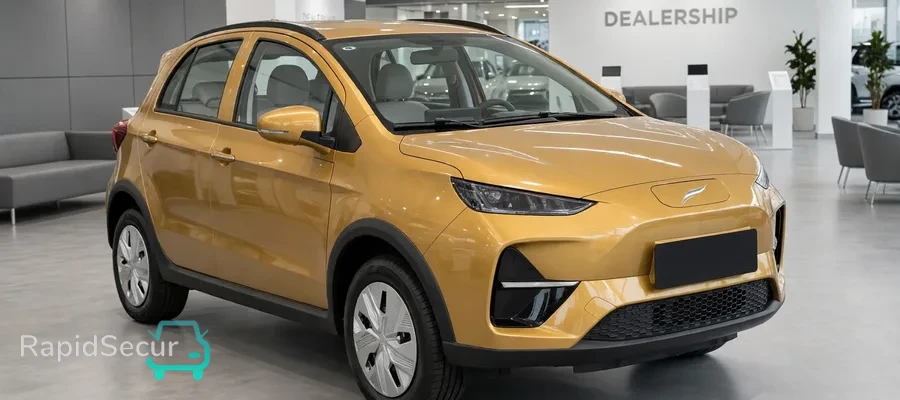
Yudo (en España también verás la marca escrita como Yooudooo) es una de las marcas chinas más discretas del mercado: un urbano eléctrico a precio de derribo, SUV e incluso un monovolumen híbridos enchufables y un todoterreno de los de antes. Si buscas seguro para un Yudo, en nuestro comparador puedes calcular el precio en minutos y comparar cómo tratan las aseguradoras a esta recién llegada.
En RapidSecur hemos analizado las pólizas para marcas chinas de importador con gama pequeña para identificar qué aseguradoras ofrecen la mejor relación entre protección y precio en modelos como los Yudo, con su urbano eléctrico de 325 km, sus enchufables de 204 CV y su todoterreno 212.
Los resultados del simulador son estimaciones estadísticas orientativas, no una oferta. Para un precio exacto y vinculante, usa nuestro comparador.
- Precio Seguro Yudo: ¿Cuánto cuesta asegurar tu coche?
- Riesgos y coberturas clave de Yudo
- Seguro Yudo según el modelo
- Coberturas de Seguro Yudo: Terceros, Terceros Ampliado y Todo Riesgo
- Precio del Seguro Yudo según la motorización
- Qué más influye en el precio de tu Seguro Yudo
- Metodología para calcular el seguro Yudo
Precio Seguro Yudo: ¿Cuánto cuesta asegurar tu coche?
| Precio Mínimo | Precio Medio | Precio Máximo |
|---|---|---|
| 165 € | 472 € | 1.120 € |
Yudo se vende en España a través de importador (Kngloo), sin filial propia ni histórico de siniestralidad en nuestro mercado: las cifras de esta página son estimaciones de lanzamiento, construidas desde las tarifas oficiales de la gama (de 24.998 € del urbano 3 a unos 38.000 € del 4) y desde la experiencia de otras marcas chinas comparables. A favor del precio juegan el tamaño y el valor contenidos de casi toda la gama; en contra, una red pequeña y unos recambios que llegan por importación.
Riesgos y coberturas clave de Yudo
El riesgo de batería está acotado: el modelo de volumen, el urbano 3, monta una LFP de 41,7 kWh (325 km), y los híbridos enchufables 3 Max y 8 Max trabajan con baterías de unos 20 kWh para unos 100 km eléctricos. Son capacidades modestas para los estándares actuales, y eso limita el coste del siniestro más caro de un electrificado. El 212, gasolina puro, ni siquiera tiene este frente.
La carrocería es convencional en los modelos urbanos y familiares (acero, paneles estándar, nada de paneles luminosos), con piezas específicas que solo existen en la red del importador. La excepción es el 212: un todoterreno de chasis de largueros heredero del clásico BJ212, con reparaciones de otra liga y un uso fuera del asfalto que multiplica los daños de bajos y defensas.
En electrónica, Yudo es más conservadora que otras marcas chinas nuevas: el urbano trae la dotación justa (sensores de aparcamiento, pantalla de 12,3 pulgadas) y los modelos altos y el 212 suman cámara de 360 grados y asistentes completos. Menos sensores que recalibrar que en un GWM o un Zeekr, y ese es un ahorro real en siniestros pequeños.
La logística es el punto débil declarado: importador con red pequeña, sin almacén de recambios conocido en España y piezas que llegan de China. Mientras la marca no gane volumen, los plazos de reparación de piezas grandes serán el mayor riesgo práctico de tener un Yudo, por encima de su fiabilidad mecánica.
Con estos riesgos, las coberturas que recomendamos en un Yudo son:
- Todo riesgo, al menos durante los primeros años: coches nuevos sin alternativa de piezas de desguace y con reparaciones canalizadas por el importador.
- Vehículo de sustitución amplio: aquí sí es la cobertura crítica, porque los plazos de importación de piezas pueden dejar el coche parado más de lo habitual.
- Asistencia en viaje completa: la red es pequeña; que la póliza contemple el traslado a un servicio oficial de la marca marca la diferencia lejos de casa.
- Lunas y faros: parabrisas con cámara en los modelos equipados y ópticas LED de diseño propio en toda la gama.
Seguro Yudo según el modelo
La gama española la forman el urbano eléctrico 3 (4,03 m, LFP de 41,7 kWh y 325 km, desde 24.998 €), el SUV híbrido enchufable 3 Max (4,59 m, 204 CV y más de 1.100 km de autonomía combinada), el eléctrico 4 (desde unos 38.276 €), la furgoneta 5, el monovolumen de siete plazas 8 Max (también PHEV de 204 CV, desde 31.070 €) y el todoterreno 212 (en otros mercados, Yudo 6). Las primas medias estimadas van de unos 415 € en el urbano a unos 610 € en el 212.
Los análisis individuales de cada modelo se incorporarán automáticamente a las tarjetas de esta sección a medida que se publiquen: los primeros son el 3 Max y el 212.
Coberturas de Seguro Yudo: Terceros, Terceros Ampliado y Todo Riesgo
| Cobertura | Precio Mínimo | Precio Medio | Precio Máximo |
|---|---|---|---|
| Terceros | 165 € | 228 € | 322 € |
| Terceros Ampliado | 192 € | 298 € | 435 € |
| Todo Riesgo | 332 € | 598 € | 1.120 € |
- Para asegurar un Yudo con un seguro de coche a terceros, cuenta con una prima media anual de 228 €.
- Te costará una media de 298 € si deseas contratar un seguro a terceros ampliado durante un año.
- En el caso de un seguro de coche a todo riesgo para un Yudo, la prima media anual es de 598 €. La prima media más baja para un paquete de seguro a todo riesgo es de 332 €.
Precio del Seguro Yudo según la motorización
| Motorización | Precio Mínimo | Precio Medio | Precio Máximo |
|---|---|---|---|
| Seguro Yudo Eléctrico | 175 € | 488 € | 1.050 € |
| Seguro Yudo Híbrido Enchufable | 182 € | 520 € | 1.090 € |
| Seguro Yudo Gasolina | 178 € | 540 € | 1.120 € |
Los eléctricos (el urbano 3 y el 4) concentran su riesgo en baterías LFP de capacidad contenida y son, en proporción, los más baratos de la gama. Los híbridos enchufables (3 Max y 8 Max) combinan un 1.5 de gasolina con motor eléctrico para 204 CV y baterías de unos 20 kWh: dos mundos mecánicos, prima intermedia. Y el gasolina de la gama es un caso aparte: el 212 es un todoterreno de largueros de 218 CV pensado para el campo, y su prima media es la más alta pese a no tener batería, por su tipo de uso y de reparación.
Qué más influye en el precio de tu Seguro Yudo
El perfil del conductor mueve la prima como en cualquier marca nueva: un conductor joven o con poca antigüedad de carnet puede superar los 900 € incluso en el urbano 3, mientras que un conductor experimentado se mueve por la parte baja de las tablas. El bonus-malus acumula la diferencia con los años: con el máximo bonus, un todo riesgo puede bajar hacia los 385 €, y un parte con culpa en los primeros años devuelve la prima a la zona alta. El conductor secundario ocasional supone un recargo moderado, pero si es joven conviene declararlo igualmente. En nuevo frente a segunda mano, la marca lleva poco en España y el parque es casi todo nuevo; el 3 sí empieza a verse de ocasión, y ahí la prima baja con el valor del coche.
Metodología para calcular el seguro Yudo
Yudo no tiene histórico de siniestralidad en España, así que las cifras de esta página son estimaciones de lanzamiento: parten de las tarifas oficiales de la gama, del valor asegurado de cada modelo y de la experiencia de marcas comparables que ya se aseguran en nuestro mercado, ponderando en contra la estructura de importador con red pequeña y los plazos de recambio por importación. La prima mínima es el importe más bajo estimado para un perfil experimentado con máximo bonus en la cobertura indicada; la prima media es el promedio estimado para un conductor estándar; y la prima máxima recoge los perfiles jóvenes o con siniestros recientes. Son valores orientativos para comparar coberturas entre sí, no una oferta: el precio final de cada conductor lo fija la aseguradora tras valorar su perfil completo.